Comment prouver et valoriser financièrement le retour sur investissement (ROI) de son référencement ?
Méthode financière pour modéliser le ROI du SEO : calcul de la marge brute, attribution dépréciative, tracking Matomo et valorisation CODIR.
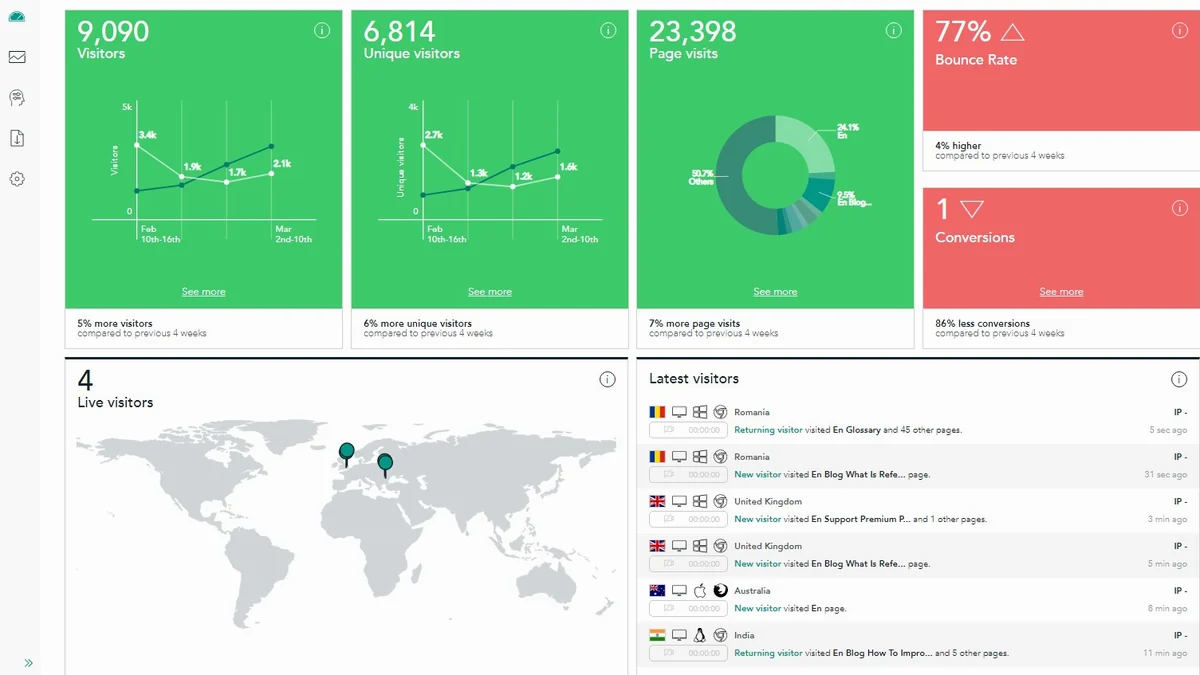
Le calcul du ROI SEO exige de confronter les modèles d’attribution au coût d’acquisition organique réel pour dépasser les simples volumes de trafic. Mesurer des clics sans les relier aux marges commerciales conduit à des arbitrages budgétaires erronés. Ce guide détaille la modélisation financière, le suivi analytique et les formules comptables pour démontrer la rentabilité nette du référencement naturel auprès d’une direction financière.
1. Dépasser l’arbitrage comptable simpliste entre dépenses et clics
L’enregistrement comptable du référencement naturel sous la forme d’une simple charge d’exploitation immédiate masque sa nature d’actif incorporel producteur de valeur pluriannuelle. Les directions financières assimilent souvent les prestations Search à des dépenses publicitaires éphémères comme les campagnes au clic. Pourtant, un contenu positionné génère des opportunités d’affaires sans surcoût variable pendant plusieurs trimestres consécutifs.
La confrontation méthodique des modèles d’attribution met en évidence des distorsions majeures selon la clé de répartition affectée aux parcours d’achat :
| Modèle d’attribution | Hypothèse sous-jacente | Biais de valorisation | Horizon temporel | Taux d’erreur constaté |
|---|---|---|---|---|
| Dernier Clic Indirect | La session terminale génère 100 % de l’achat | Écrase les contenus documentaires amont | Immédiat (0 à 24 h) | 40 % à 65 % de perte |
| Linéaire Uniforme | Chaque point de contact possède un poids identique | Dilue le rôle des étapes de signature | 30 à 90 jours | 15 % à 25 % d’imprécision |
| Dépréciation Temporelle | Les visites récentes surpassent les anciennes | Sous-évalue la découverte initiale | 14 à 30 jours | 10 % à 18 % d’écart |
| Position (U-Shape 40/20/40) | L’amorce et la signature concentrent 80 % de la valeur | Rigidité sur les cycles atypiques | 30 à 60 jours | 12 % à 20 % d’écart |
| Algorithmique (Shapley) | La contribution marginale dicte l’allocation | Exige un volume minimal de conversions | 60 à 90 jours | < 8 % d’écart résiduel |
Le recours au dernier clic favorise artificiellement les campagnes payantes de marque et les accès directs. L’acquéreur découvre une solution via une requête informative, compare les alternatives, puis saisit l’URL directe pour demander un devis. L’outil analytique attribue alors le chiffre d’affaires au canal direct, occultant l’amorce organique.
Les modélisations publiées sur arXiv démontrent l’intérêt des approches probabilistes pour réconcilier les signaux d’acquisition multimodaux sans raccourcis trompeurs. Dans un cycle de vente B2B, l’absence de traçabilité amont entraîne une sous-évaluation structurelle de la rentabilité des articles techniques. L’attribution multi-touch rétablit la réalité économique en reliant chaque conversion aux contenus documentaires consultés.
La rigueur d’évaluation impose d’abandonner le dernier clic au profit d’une pondération reflétant la maturation réelle des prospects.
2. Intégrer la marge brute et la valeur vie client dans le calcul du ROI
La formule classique du retour sur investissement devient trompeuse lorsqu’elle s’appuie sur le chiffre d’affaires brut au lieu de la marge sur coûts variables. Un contrat signé à 10 000 € avec 70 % de charges externes ne dégage que 3 000 € de marge contributive réelle. Évaluer la rentabilité sur les facturations globales gonfle artificiellement les ratios et masque le coût réel de revient.
Le calcul rigoureux du retour sur investissement net applique l’équation suivante : $$ROI_{net} = \frac{(\text{Marge Brute Immédiate} + \text{Marge LTV Actualisée}) - \text{Coûts SEO Totaux}}{\text{Coûts SEO Totaux}} \times 100$$ L’assiette des coûts réunit les honoraires d’agence, les outils de monitoring et le temps salarial consacré à l’intégration technique.
Les analyses du Nielsen Norman Group sur les taux de conversion (conversion rates) confirment que les visiteurs issus de guides approfondis présentent un engagement commercial supérieur. La valeur vie client (LTV) actualisée de ces cohortes compense largement les délais d’acquisition initiaux.
L’intégration conjointe de la marge brute et du réachat pluriannuel transforme la perception du référencement en investissement d’infrastructure rentable.
3. Rapprocher les données de navigation et les conversions réelles du CRM
La réconciliation déterministe entre les journaux de navigation et la base de facturation constitue l’unique rempart contre la perte de visibilité analytique. Google Analytics 4 applique des seuils d’anonymisation et subit jusqu’à 40 % de déperdition d’événements sous l’effet des refus de consentement aux traceurs. À l’opposé, une instance Matomo On-Premise auto-hébergée sous exemption CNIL conserve l’intégralité des sessions sans échantillonnage statistique.
Le croisement des parcours d’achat s’opère par une requête SQL reliant les sessions brutes aux signatures CRM :
SELECT
  v.idvisit,
  v.referer_keyword,
  v.server_time,
  c.valeur_marge_brute,
  c.statut_contrat
FROM matomo_log_visit v
INNER JOIN crm_signatures c
  ON v.config_id = c.empreinte_visiteur_hachee
WHERE v.referer_type = 2
  AND c.date_signature >= v.server_time;
Cette jointure SQL rattache chaque contrat validé à la session organique d’origine grâce à une empreinte first-party conforme aux règles de confidentialité. Les décalages temporels entre la visite initiale et la signature n’altèrent plus la traçabilité de la source d’acquisition. L’analyste identifie immédiatement les requêtes Search qui alimentent le pipeline commercial.
La capture des conversions hors-ligne consolide cette chaîne de mesure grâce à l’insertion dynamique de numéros (Call Tracking). Lorsqu’un internaute consulte une page, un script serveur affiche un numéro temporaire exclusif, afin de réinjecter directement les appels téléphoniques qualifiés dans le calcul du ROI.
L’alignement direct des journaux d’accès serveur avec les écritures comptables garantit une mesure d’acquisition infalsifiable.
4. Structurer un reporting financier pour le comité de direction
Les comités de direction attendent des indicateurs de contrôle de gestion plutôt que des métriques de visibilité brute comme le volume d’impressions. Présenter des classements de mots-clés ou des courbes de clics isole l’équipe marketing des réalités financières de l’entreprise. Un reporting décisionnel performant synthétise l’effort d’acquisition autour de quatre métriques d’arbitrage financier.
Quatre indicateurs financiers structurent la revue d’investissement trimestrielle :
- Coût d’Acquisition Client Organique (CAC SEO) : Dépenses globales du canal divisées par le nombre exact de clients signés attribués au référencement ;
- Ratio LTV / CAC Organique : Multiplicateur économique dont le niveau cible doit dépasser 4,0 pour certifier l’efficience des capitaux investis ;
- Marge Brute Incrémentale : Volume financier généré au-delà du seuil de rentabilité après déduction des coûts fixes d’ingénierie et de rédaction ;
- Délai de Récupération (Payback Period) : Nombre de mois requis pour que la marge brute cumulée rembourse l’intégralité des dépenses initiales.
L’automatisation de la collecte des données primaires repose sur les API de capture technique, évitant les erreurs de transcription manuelle dans les tableurs de reporting. Les spécifications de Google Search Central recommandent d’exploiter les flux bruts pour surveiller la performance des requêtes sans altération par les filtres applicatifs. Ce pipeline assure la concordance parfaite entre les positions observées et les signatures enregistrées.
Pour approfondir le paramétrage des modèles d’attribution, notre guide sur le modèle d’attribution multi-touch détaille la configuration technique des cohortes. Vous pouvez également consulter notre dossier sur le tableau de bord de conversion SEO sans agrégats pour fiabiliser le suivi décisionnel de vos indicateurs.
La modélisation financière du référencement naturel assoit la légitimité du levier organique au centre des arbitrages budgétaires stratégiques. La démonstration chiffrée de la marge brute créée transforme les discussions budgétaires en décisions d’investissement pérennes.
Questions Fréquentes
Pourquoi le chiffre d'affaires brut fausse-t-il l'arbitrage du ROI organique ?
Le chiffre d'affaires brut ignore les coûts de revient variables et les remises commerciales. Seule la marge brute réelle permet d'évaluer la rentabilité nette du canal sans surestimer son apport financier.
Quel modèle d'attribution privilégier pour évaluer les cycles de vente longs ?
Le modèle à dépréciation temporelle ou le modèle basé sur la position offre la lecture la plus juste en rémunérant à la fois la découverte documentaire initiale et les interactions de réassurance avant la signature.
Comment intégrer les conversions téléphoniques dans la mesure du ROI Search ?
L'insertion dynamique de numéros virtuels (DNI) attribue un numéro distinct à chaque session organique, rattachant immédiatement l'appel entrant au mot-clé et à la page d'atterrissage dans le CRM.
Stéphane L.
Clermont-FerrandAnalyste Data SEO & Visualisation d'Indicateurs Search
Designer d'information et analyste SEO à Clermont-Ferrand, je conçois des tableaux de bord Search Console et des grilles de lecture sans distorsion visuelle. Mes travaux portent sur l'analyse fine des courbes de CTR par position SERP, le suivi des conversions organiques et l'honnêteté statistique.